
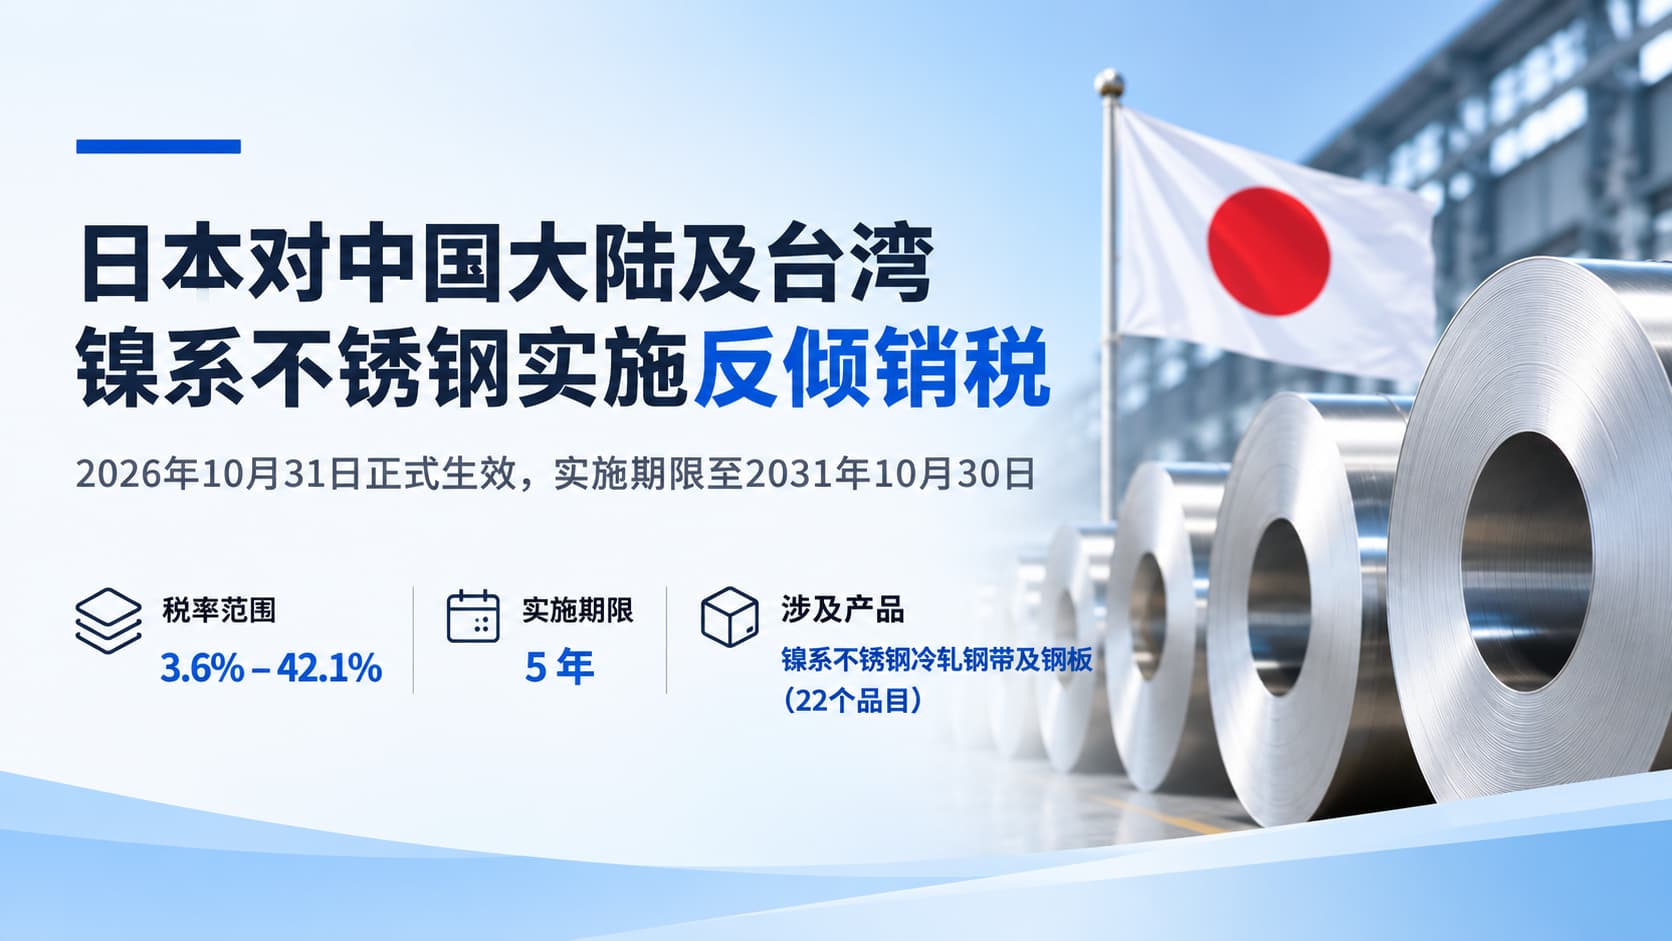
日本对从中国大陆和台湾出口的镍系不锈钢冷轧钢带及钢板开征反倾销税,这项措施已在日本正式落地执行。
对相关出口企业而言,变化不只是“多了一笔税”,而是关税成本从临时性变成了长期确定性。企业需要重新核算报价、调整合同条款,并与日本客户明确关税承担方式。
本次确定措施执行五年,税率分为四档。以下梳理征税范围、生效时间、具体税率,以及外贸企业最容易误读的两个问题。
一、政策情况:征什么、何时生效、征多少
1. 征税范围
征税对象为原产于中国大陆(香港、澳门除外)及台湾(包括澎湖、金门、马祖)的镍系不锈钢冷轧钢带及钢板,也包括从中国大陆或台湾出口的同类货物。
涉及日本税则7219.31至7219.35、7219.90、7220.20、7220.90等税号项下共22个品目。
2. 政策实施时间
- 2026年7月9日:临时反倾销措施开始实施。
- 2026年10月19日:日本关税分科会提交正式意见。
- 2026年10月27日:日本内阁会议作出决定。
- 2026年10月30日:相关政令正式公布。
- 2026年10月31日:确定措施正式生效。
- 2031年10月30日:本次措施规定的实施期限届满。
需要注意:此前临时措施与本次确定措施采用相同税率,因此10月31日并不是税率突然上调的日期。
3. 具体反倾销税率
| 原产地/出口地 | 适用企业或类别 | 反倾销税率 |
|---|---|---|
| 中国大陆 | Shanxi Taigang(山西太钢)及未被抽样对象 | 27.7% |
| 中国大陆 | PZSS(浦项张家港)及其他供给者 | 42.1% |
| 台湾 | YUSCO及未被抽样对象 | 3.6% |
| 台湾 | Walsin及其他供给者 | 20.1% |
税率按照出口商、生产商及其对应类别确定。没有被单独点名的企业,并不意味着可以免征反倾销税,仍可能适用“未被抽样对象”或“其他供给者”对应税率。
4. 反倾销调查期间
本案倾销调查期为2024年全年,产业损害调查期为2022年至2024年。
针对中国应诉企业,日本调查机关采用替代国方式计算正常价格。中方认为这一计算方式不符合世界贸易组织(WTO)相关规则,但该主张未被日本调查机关采纳。
二、政策解读:两个最容易被误读的问题
1. 临时措施转为确定措施,不代表10月31日突然加税
日本自2026年7月9日起已实施临时反倾销措施,当时适用的就是本次公布的四档税率。
10月31日的主要变化,是将临时措施转为确定措施,并明确实施期限至2031年10月30日。
这意味着相关出口企业此前已经面对的关税成本,将成为未来数年需要持续考虑的经营变量。
因此,企业不能简单向客户解释为“日本现在才开始加税”,而应说明此前已征收临时反倾销税,本次是确定了长期执行安排。
2. 从台湾转口,并不意味着能够规避反倾销税
本次措施的征收范围同时涉及原产地和出口地两个条件。
按照公布的征收范围,原产于中国大陆或台湾的相关产品,以及从中国大陆或台湾出口的相关产品,均可能落入征税范围。
例如,中国大陆生产的不锈钢卷先运输至台湾,再从台湾出口至日本,并不能仅凭改变装船地点就认定不适用反倾销措施。
即使货物原产于其他地区,只要属于措施规定的产品并从台湾出口,也需要核对日本方面的具体适用规定。
实际税率仍需结合生产商、出口商、货物原产地及日本海关认定结果判断。
三、对中国外贸企业有哪些实际影响?
1. 先核对税号,再确认适用税率
企业应首先核对出口产品是否属于本次涉及的22个日本税则品目,而不能仅凭“不锈钢冷轧产品”这一笼统名称判断。
确认产品属于征税范围后,还需要核实实际生产商和出口商对应的税率类别。
以中国大陆两档税率为例,27.7%与42.1%之间相差14.4个百分点。
假设一批货物的适用计税价格为100万美元,仅两档税率之间的反倾销税额差异就达到14.4万美元。
对于利润空间有限的钢材出口订单,这种差异可能直接影响交易能否达成。
2. 台湾转口业务需要同时核查原产地和出口地
如果日本客户提出“从台湾出口就不属于征税范围”,企业不能仅凭这一说法决定报价或发货。
应核对实际生产企业、货物原产地、出口地以及相关报关和运输单据,并结合日本海关的具体规定确认适用税率。
对于涉及第三地转口的交易,还应提前明确相关税费和清关责任,避免货物抵达日本后发生额外成本争议。
3. 在合同中明确关税成本和价格调整机制
由于本次确定措施的实施期限长达五年,相关企业应将反倾销税纳入中长期报价和合同管理。
建议在合同中明确以下事项:
- 当前报价所依据的反倾销税率及适用企业类别。
- 税率调整、政策变更时的价格重新协商机制。
- 进口清关、关税缴纳及相关费用的承担主体。
- 采用DDP或DAP等贸易术语时,双方具体承担的义务。
尤其是在DDP(完税后交货)交易中,卖方通常需要承担进口清关及相关税费,因此应充分评估反倾销税对利润的影响。
对于DAP(目的地交货)交易,通常由买方办理进口清关并承担进口税费,但仍应以双方合同约定和适用贸易规则为准。
4. 重新评估日本以外的出口市场
五年的反倾销措施意味着日本市场的相关贸易成本将在较长时期内受到影响。
对于高度依赖日本客户的企业,可以结合产品规格、价格竞争力和其他国家的进口政策,评估替代出口市场。
通过海关进出口数据,企业可以按照相关HS编码分析中国同类产品的主要出口目的国、市场规模及贸易变化趋势,为客户开发和市场调整提供依据。
四、企业当前应重点关注什么?
此次日本反倾销措施的关键,不在于10月31日突然出现新的税率,而在于此前的临时征税安排被正式确定为五年期措施。
对于相关出口企业,接下来最重要的是核准产品税号、确认适用税率、重新测算订单利润,并在报价和合同中明确关税风险。
同时,企业也应持续关注日本官方后续公告,以及其他出口市场针对不锈钢产品的贸易救济措施,避免因政策信息滞后影响订单执行。
五、资料来源
- 日本财务省:2026年10月27日反倾销税确定措施相关阁议决定资料。
- 日本关税分科会:2026年10月19日会议资料2-2及表3。
- 中国商务部相关信息平台:2026年11月2日编译披露信息。
说明:本文根据所列公开政策资料整理,旨在提供贸易政策信息参考。具体商品归类、适用税率及进口税费,请以日本官方政令、税则和海关认定为准。
 印度
 马达加斯加
 巴西
 马尔代夫
 美国
 越南
 日本
 德国
 英国
 俄罗斯
 墨西哥
 泰国
 印度尼西亚
 韩国
 土耳其
 阿联酋
 澳大利亚
 南非

